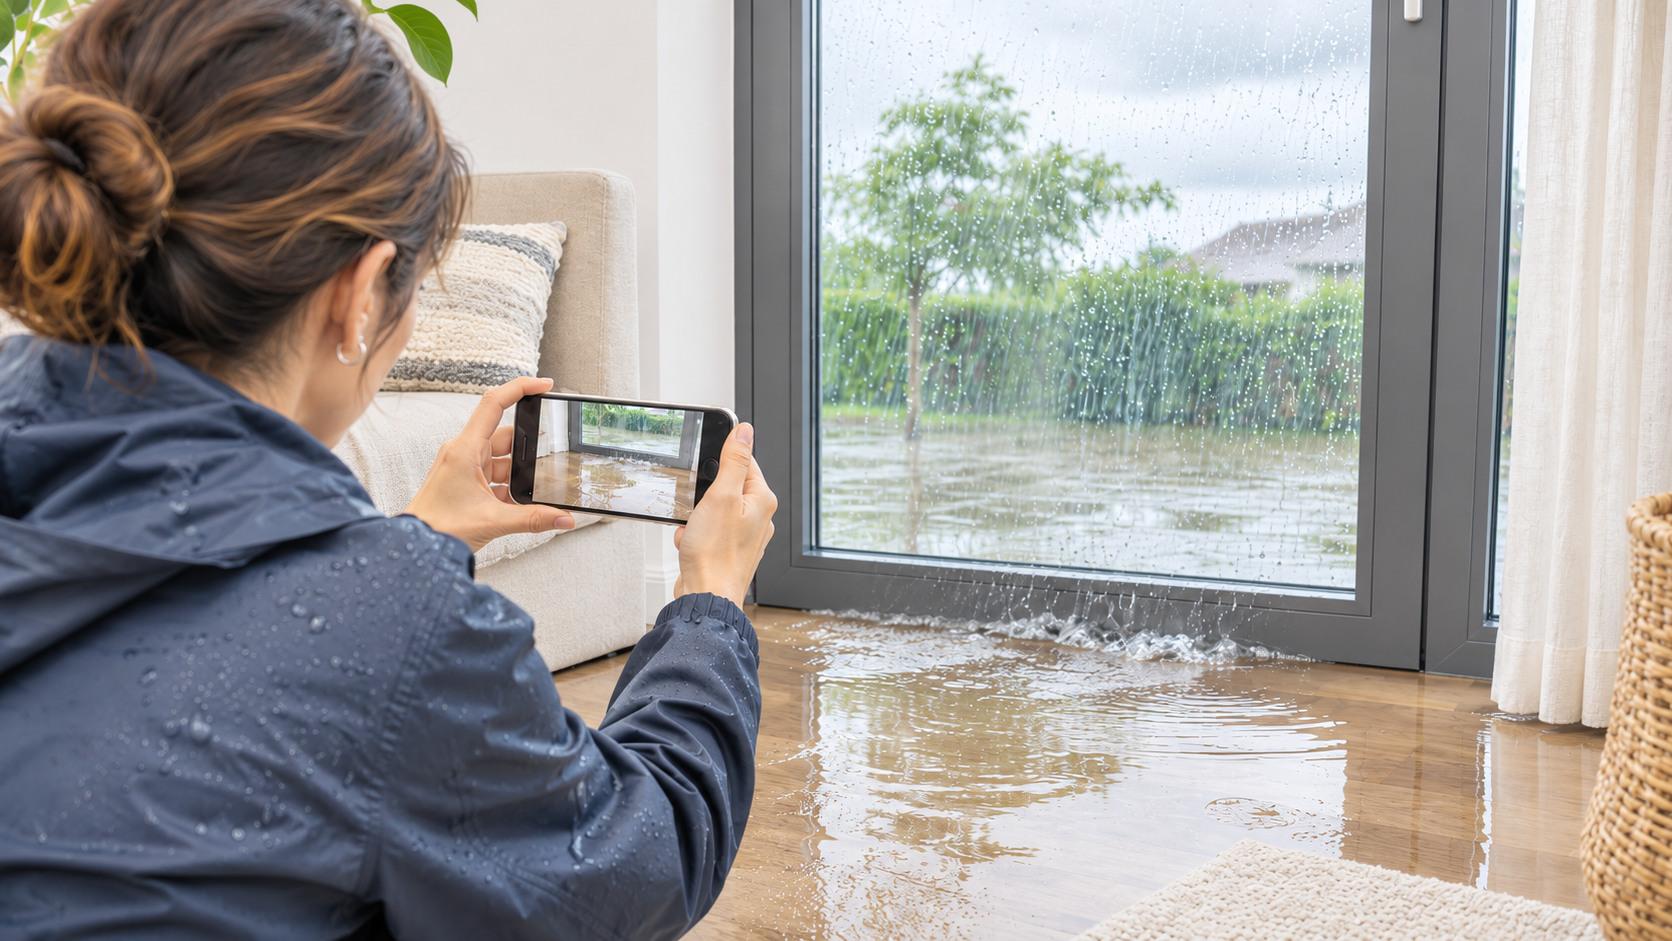
A chuva intensa provocou a entrada de água na sua casa, inundou uma divisão ou danificou os seus bens? Se tem um seguro multirriscos habitação, saiba como participar o sinistro à seguradora.
O ideal é fazer uma descrição clara do sucedido, fotografar os danos e, sempre que possível, juntar um orçamento de reparação ou reposição dos bens afetados e um relatório técnico que ajude a identificar a origem e as consequências da ocorrência.
Contudo, não espere por estes documentos para participar o sinistro. O mais importante é cumprir o prazo previsto na apólice. Se não estiver definido, a lei estabelece oito dias após o dia em que teve conhecimento do sinistro. Os documentos que ainda não tiver podem ser enviados posteriormente.
Uma participação bem documentada pode facilitar a análise dos prejuízos, reduzir pedidos de esclarecimento e contribuir para uma resolução mais rápida.
Em 30 segundos
Para participar o sinistro ao abrigo da apólice multirriscos, registe o local da entrada de água e fotografe os prejuízos. Sem se colocar em risco, evite que os danos aumentem. Comunique o sucedido à seguradora dentro do prazo e guarde a confirmação da participação. Se não conseguir dentro fobprazi, os orçamentos e relatórios técnicos podem ser acrescentados posteriormente.
1. O que fazer quando a água da chuva entra em casa?
A segurança vem primeiro. Não toque em instalações elétricas nem entre em zonas inundadas com possível risco elétrico. Se puder fazê-lo em segurança, afaste móveis e objetos da água e tome medidas razoáveis para evitar o agravamento dos estragos.
Antes de limpar, registe os danos em fotografias ou vídeos, incluindo o local por onde a água entrou, o nível que atingiu e os bens afetados. Quando houver necessidade de uma intervenção urgente, documente o estado anterior e guarde as faturas. Não faça reparações definitivas sem combinar com a seguradora como preservar a prova e permitir a avaliação, salvo quando a segurança exigir intervenção imediata.
2. Que documentos enviar para participar o sinistro?
Prepare uma descrição simples, factual e completa do que aconteceu. Inclua:
- Data e local da ocorrência e, se souber, a hora aproximada;
- Forma como a água entrou na habitação e circunstâncias observadas, sem atribuir uma causa técnica que ainda não conhece;
- Fotografias e vídeos do local, da entrada de água e dos danos;
- Relação dos bens danificados e comprovativos disponíveis, quando existirem;
- Orçamento de reparação ou reposição e relatório técnico, se já os tiver.
O orçamento e o relatório técnico podem facilitar a análise e quantificação dos prejuízos, mas não são documentos que deva esperar para participar. Envie-os posteriormente, quando estiverem disponíveis.
3. Como participar o sinistro à seguradora e qual é o prazo?
Pode comunicar o sinistro diretamente à seguradora ou através do seu mediador. Muitas companhias permitem fazê-lo no portal de cliente ou na aplicação; também podem disponibilizar outros canais. Prefira um meio que deixe registo duradouro da participação e guarde o número do processo e a confirmação de receção.
O artigo 100.º do Regime Jurídico do Contrato de Seguro determina que a participação seja feita no prazo previsto no contrato ou, na falta desse prazo, nos oito dias imediatos àquele em que teve conhecimento do sinistro. Se estiver comprovadamente impedido de comunicar, há proteção legal específica; um atraso não significa, por si só, a perda automática de toda a cobertura.
4. A entrada de água da chuva pelo chão está coberta?
Depende da origem dos danos e das coberturas contratadas. Quando a água se acumula no exterior e entra subitamente ao nível do chão, a situação pode enquadrar-se na cobertura de inundações, se estiver contratada e forem cumpridas as respetivas condições. Já os danos provocados diretamente por vento e outros fenómenos definidos na apólice podem enquadrar-se em tempestades. As duas coberturas não são necessariamente iguais.
Por isso, confirme na apólice as definições dos fenómenos cobertos, exclusões, franquias e limites. A entrada gradual de água associada a deficiências de conservação ou impermeabilização é uma situação diferente e pode estar excluída. A explicação das coberturas essenciais do seguro de habitação, na DS Loures ajuda a perceber estas distinções.
5. O que acontece depois de participar?
A seguradora analisa as circunstâncias e pode solicitar elementos adicionais ou realizar uma peritagem. Mantenha as fotografias, os orçamentos e as faturas organizados e confirme os passos seguintes antes de avançar com reparações não urgentes.
A indemnização, quando devida, depende dos danos efetivamente cobertos, dos capitais seguros, das franquias e das condições do contrato. É importante distinguir os prejuízos no edifício daqueles que atingem o recheio. Para compreender melhor este ponto, consulte também o artigo sobre o capital seguro no multirriscos habitação.
Perguntas frequentes sobre o sinistro por chuva
Preciso de um orçamento antes de participar?
Não. Participe dentro do prazo aplicável, com a informação e as provas que tiver. Pode enviar orçamentos ou relatórios técnicos mais tarde, se a seguradora os solicitar ou se ajudarem a avaliar os danos.
Posso limpar a água e retirar os bens molhados?
Sim, quando necessário para evitar maiores prejuízos e sem colocar pessoas em risco. Fotografe primeiro, sempre que possível, conserve os elementos relevantes para a avaliação e guarde os comprovativos das despesas urgentes.
Se a água entrar pelo chão, o seguro paga sempre?
Não. A cobertura poderá depender, nomeadamente, da garantia de inundações, da causa concreta da entrada de água e das condições e exclusões da apólice.
Fontes oficiais
ASF — Obrigações do segurado em caso de sinistro; ASF — Seguro de habitação e participação de sinistros; Regime Jurídico do Contrato de Seguro, artigos 100.º, 101.º e 126.º.

Deixe um Comentário